
O Conselho Curador do Fundo de Garantia do Tempo de Serviço (FGTS) aprovou, em 10 de setembro de 2026, uma suplementação de R$ 500 milhões no orçamento destinado aos subsídios habitacionais do Minha Casa, Minha Vida. Com a decisão, os recursos previstos para descontos nas faixas 1 e 2 do programa passam de R$ 12,5 bilhões para R$ 13 bilhões neste ano.
A medida foi aprovada durante a 207ª Reunião Ordinária do Conselho Curador e atende a uma solicitação do Ministério das Cidades. Segundo o Ministério do Trabalho e Emprego, o reforço orçamentário tem como foco os descontos concedidos a famílias com renda mensal de até R$ 5 mil.
O que mudou no orçamento do Minha Casa, Minha Vida
O subsídio é um desconto que reduz o valor necessário para a compra do imóvel dentro das regras do programa habitacional. Na prática, ele pode diminuir a parcela que precisa ser financiada ou o montante a ser pago pela família, conforme o enquadramento do comprador, as características da operação e as condições estabelecidas pelo programa.
A suplementação não representa a criação de um novo programa nem altera, segundo as informações divulgadas, o planejamento plurianual previsto para o período de 2027 a 2029. O aumento é específico para o orçamento de 2026 e amplia a disponibilidade de recursos para as contratações habitacionais previstas ao longo deste ano.
O anúncio foi destacado também pela Câmara Brasileira da Indústria da Construção (CBIC), que acompanhou a decisão do Conselho Curador do FGTS e sua relação com a execução do Minha Casa, Minha Vida.
Quem pode ser beneficiado pelos subsídios
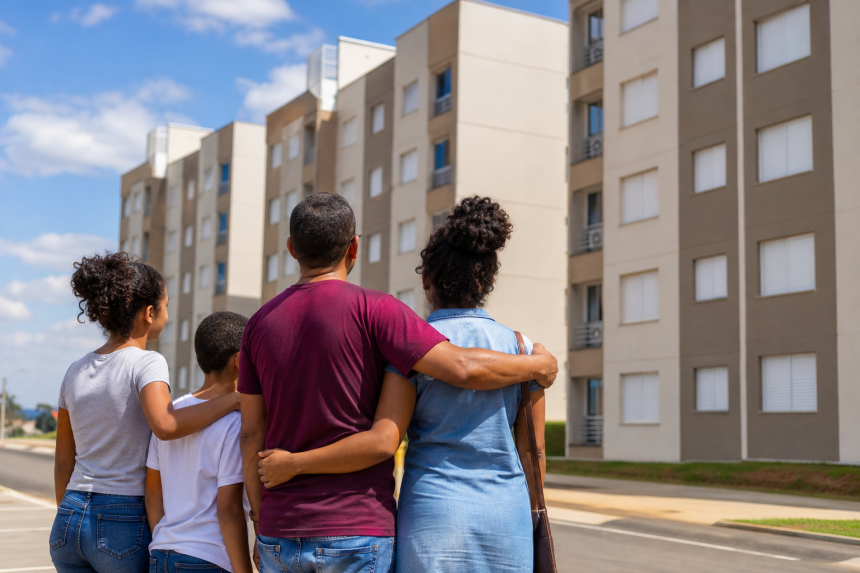
O público diretamente relacionado à medida é formado por famílias que se enquadram nas faixas 1 e 2 do Minha Casa, Minha Vida, dentro do limite de renda mensal de até R$ 5 mil informado pelo governo. O acesso ao desconto, porém, não é automático. A família precisa atender às regras do programa e ter a operação aprovada por uma instituição financeira habilitada.
O Ministério das Cidades informa que a contratação depende do enquadramento do interessado nas condições do Minha Casa, Minha Vida. Também devem ser observados aspectos da operação, como a renda familiar, o imóvel escolhido, a análise de crédito e a disponibilidade de atendimento pelas instituições participantes, entre elas a Caixa Econômica Federal e o Banco do Brasil.
Por isso, a aprovação da suplementação não significa que todas as famílias terão direito ao mesmo valor de desconto ou que o financiamento será liberado automaticamente. O benefício varia de acordo com as regras aplicáveis a cada contrato e com a avaliação realizada no processo de contratação.
Como a medida afeta o mercado de imóveis populares
O reforço ocorre em um momento de maior participação do Minha Casa, Minha Vida no mercado imobiliário brasileiro. Levantamento divulgado pela CBIC mostra que o programa respondeu por 58% dos lançamentos residenciais no segundo trimestre de 2026, o maior percentual desde o início da série histórica, em 2019.
No mesmo trimestre, o Minha Casa, Minha Vida representou 51% das vendas de imóveis residenciais novos pesquisadas. A entidade também informou que as vendas de imóveis avançaram 5,4% no primeiro semestre de 2026. Os dados ajudam a dimensionar o peso do programa para a habitação popular e para a atividade das empresas que atuam nesse segmento.
Na avaliação apresentada em outra publicação, a CBIC relacionou as medidas do Conselho Curador à ampliação da execução de recursos do FGTS. O aumento do orçamento pode contribuir para dar continuidade às contratações até o fim de 2026, mas seus efeitos dependem da efetiva utilização dos recursos e do cumprimento das regras do programa.
Contratação depende das regras do programa
Para quem pretende comprar um imóvel pelo Minha Casa, Minha Vida, o primeiro passo é verificar o enquadramento da renda familiar e procurar uma instituição financeira habilitada. A análise considera as informações do comprador e as condições do imóvel, além dos critérios vigentes para a modalidade de financiamento.
O interessado também deve confirmar quais documentos e procedimentos são exigidos no atendimento. A existência de orçamento para subsídios amplia os recursos disponíveis, mas não substitui a análise individual de cada operação. Dessa forma, o valor do desconto, a aprovação do financiamento e a contratação dependem da situação específica da família e das normas aplicáveis em 2026.